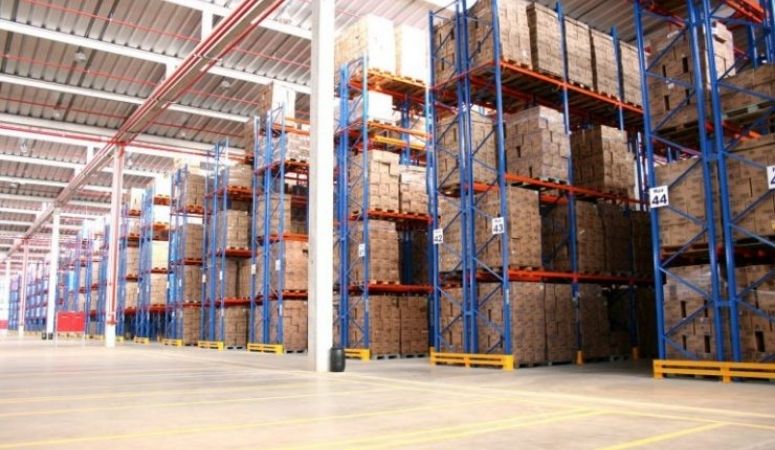
COMPETE Atacadista: tratamento de ICMS para atacadistas do ES em operações interestaduais. Requisitos e análise com a MARP Contabilidade, Vitória/ES.
O COMPETE Atacadista é o tratamento tributário do programa COMPETE-ES dirigido a empresas atacadistas estabelecidas no Espírito Santo, com foco nas operações interestaduais. Sua finalidade, segundo a política pública estadual, é fortalecer a competitividade do setor atacadista capixaba, estimular o investimento e favorecer a geração de emprego no Estado, mediante tratamento diferenciado de ICMS nas operações alcançadas pela norma.
Entre os atacadistas e distribuidores, o COMPETE Atacadista é frequentemente citado pela carga efetiva de ICMS historicamente associada às operações interestaduais alcançadas, de 1,155%. Esse número, porém, explica menos do que parece: ele é o resultado de uma mecânica de apuração que depende de requisitos, de segregação de operações e de execução correta na rotina fiscal. Percentuais e condições devem ser confirmados na legislação vigente, que é alterada com frequência.
A MARP Contabilidade e Consultoria é um escritório de contabilidade privado sediado em Vitória, no Espírito Santo, com cerca de 20 anos de atuação em análise tributária e enquadramento fiscal. Esta página explica o que é o COMPETE Atacadista, como funciona, quem pode avaliá-lo, quais requisitos a legislação costuma exigir, quais obrigações surgem depois e em que situações o tratamento não é o caminho indicado.
A MARP Contabilidade é um escritório de contabilidade privado, sem vínculo, convênio de representação ou subordinação em relação ao Governo do Estado do Espírito Santo, à SEFAZ-ES, à SEDES-ES ou a qualquer outro órgão público. O COMPETE Atacadista é um tratamento previsto na legislação estadual, e a MARP atua como consultoria contábil e tributária privada na análise de viabilidade, na organização da documentação e no acompanhamento das obrigações decorrentes. A concessão do tratamento é ato exclusivo do órgão público competente e depende do atendimento das condições previstas em lei.
Apresente à MARP Contabilidade o CNAE, o mix de produtos e a divisão entre vendas internas e interestaduais da sua empresa. A partir dessa leitura é possível verificar se o COMPETE Atacadista poderia, em tese, alcançar suas operações e quais requisitos precisariam ser atendidos.
O COMPETE Atacadista é o tratamento tributário diferenciado de ICMS previsto no programa COMPETE-ES para empresas do setor atacadista estabelecidas no Espírito Santo, aplicável às operações definidas na legislação, especialmente as interestaduais, mediante cumprimento de requisitos e assunção de contrapartidas.
É importante entender o que o COMPETE Atacadista não é. Não é isenção geral de ICMS, não alcança automaticamente todo o faturamento da empresa e não dispensa obrigações acessórias. Trata-se de uma mecânica de apuração diferenciada, aplicada às operações previstas na norma, que produz uma carga tributária efetiva menor naquelas operações específicas.
Essa distinção evita o erro mais comum entre atacadistas que chegam ao tema: supor que a adesão resolve a tributação da empresa como um todo. Na prática, a empresa continua tendo operações fora do tratamento, continua precisando controlar substituição tributária e DIFAL e continua respondendo por toda a sua escrituração, agora sob um nível de exigência maior.
O COMPETE Atacadista funciona por adesão condicionada ao programa COMPETE-ES: a empresa atacadista demonstra que sua atividade e suas operações se encaixam nos requisitos previstos, formaliza a adesão junto ao órgão estadual competente e, se deferida, passa a apurar o ICMS das operações alcançadas conforme o tratamento, assumindo as contrapartidas correspondentes.
O caminho, em linhas gerais, é este:
A etapa de implantação merece destaque no caso do atacado. Empresas atacadistas costumam ter milhares de itens cadastrados, com NCM, CST e CFOP que precisam refletir o tratamento aplicável a cada operação. Cadastro impreciso é a principal causa de perda de benefício e de inconsistência em obrigação acessória nesse segmento.
A carga efetiva de ICMS historicamente associada ao COMPETE Atacadista nas operações interestaduais alcançadas é de 1,155%. Esse percentual não é uma alíquota nominal: é o resultado final da apuração após a aplicação da mecânica prevista na legislação para as operações contempladas pelo tratamento.
Três observações são indispensáveis. Primeiro, o percentual precisa ser confirmado na norma vigente: a legislação tributária estadual é alterada com frequência, e trabalhar com número desatualizado é risco em si. Segundo, ele se aplica às operações previstas na legislação, e não a todas as vendas da empresa. Terceiro, capturar esse efeito depende de execução: se a emissão do documento fiscal, o cadastro do produto ou a escrituração não estiverem alinhados, o resultado apurado não será o resultado esperado.
Vale ainda um alerta de leitura comercial. Uma carga efetiva menor não se converte automaticamente em margem: ela abre espaço, e a empresa decide se usa esse espaço para preço, para margem ou para investimento. Essa decisão é de gestão, não de tributação, e precisa ser tomada de forma consciente.
Pode avaliar o COMPETE Atacadista a empresa atacadista estabelecida no Espírito Santo cuja atividade esteja entre as contempladas pela legislação do programa, que apure ICMS de forma compatível com o tratamento e que tenha condições de cumprir os requisitos e as contrapartidas exigidos.
Os perfis mais frequentes são:
Há situações em que o COMPETE Atacadista não é o caminho. Empresas optantes pelo Simples Nacional apuram o ICMS no regime unificado e, em regra, não capturam o efeito do tratamento. Empresas cujas vendas são predominantemente internas podem encontrar ganho pequeno frente ao custo de conformidade. E empresas sem estabelecimento e operação efetivos no Estado não têm caminho legítimo de adesão.
Os requisitos do COMPETE Atacadista são definidos pela legislação estadual e verificados pelo órgão público competente. Costumam envolver comprovação de atividade, estrutura, regularidade e compromisso.
Nenhum desses requisitos pode ser dispensado por via informal. A MARP atua como consultoria privada na leitura da norma, na verificação de viabilidade e na organização do processo; a decisão sobre a concessão é do poder público competente.
Nem todo CNAE de atacado é alcançado da mesma forma pela legislação. Converse com a equipe técnica da MARP Contabilidade para entender quais condições a norma exige da sua atividade antes de qualquer decisão de estrutura, preço ou investimento.
Os efeitos possíveis do COMPETE Atacadista dependem do mix de produtos, da divisão entre operações internas e interestaduais e do cumprimento dos requisitos, e só podem ser estimados após análise do caso concreto. Em termos conceituais, os principais são:
Nenhum desses efeitos é automático ou garantido. Eles se concretizam quando o enquadramento é adequado, quando a operação é executada como foi desenhada e quando as contrapartidas são cumpridas. A MARP não promete percentual de economia nem prazo de deferimento: apresenta cenários, premissas, requisitos e limites.
Como o COMPETE Atacadista tem foco nas operações interestaduais, a análise precisa alcançar tudo o que orbita essas operações: substituição tributária, DIFAL, protocolos e convênios entre estados, MVA aplicável aos produtos e regras do estado de destino.
Um atacadista que vende para muitos estados lida com um mosaico normativo. O mesmo produto pode estar em substituição tributária em um estado e fora dela em outro; a base de cálculo pode variar; a responsabilidade pelo recolhimento pode mudar conforme o destinatário seja contribuinte ou consumidor final. O tratamento do COMPETE Atacadista incide sobre esse ambiente, não o simplifica por si só.
Na prática, isso significa que o ganho tributário só é sustentável se vier acompanhado de controle rigoroso: cadastro de produto por NCM, CFOP e CST corretos por operação, apuração de DIFAL confiável, GIA-ST quando aplicável e conciliação entre o que foi emitido, o que foi escriturado e o que foi declarado. É trabalho de rotina, não de projeto pontual.
O COMPETE Atacadista exige contrapartidas e controle, e por isso deve ser avaliado com franqueza. Um enquadramento mal dimensionado pode custar mais do que o benefício pretendido.
Dizer em que hipóteses o COMPETE Atacadista não é indicado faz parte do trabalho técnico. Uma análise que só apresenta vantagens não é análise: é peça de venda.
A MARP Contabilidade atua com o COMPETE Atacadista como consultoria contábil e tributária privada, em quatro frentes: análise de viabilidade, estruturação do processo, implantação do tratamento na rotina fiscal e acompanhamento das obrigações decorrentes.
A análise parte da operação real do atacadista: quais produtos, com quais NCM, comprados de quem, vendidos para quais estados, para quais tipos de cliente e com que margem. Sobre essa base é levantada a carga tributária efetiva atual, operação por operação, e construída a comparação com o cenário sob o tratamento. Sem esse levantamento, qualquer conclusão sobre o COMPETE Atacadista é estimativa vaga.
Na estruturação, a MARP organiza a documentação exigida, orienta sobre requisitos e contrapartidas, analisa o contrato de competitividade junto ao cliente e acompanha tecnicamente os trâmites junto ao órgão competente. Na implantação, cuida da parametrização fiscal, do cadastro de produtos, da segregação de operações e do ajuste da escrituração. No acompanhamento, mantém a conformidade, comprova as contrapartidas e revisa o enquadramento quando o mix, o canal ou a norma muda.
Cerca de 20 anos de atuação com empresas de comércio, atacado, importação e distribuição no Espírito Santo dão à MARP familiaridade com as dificuldades concretas desse segmento, inclusive aquelas que não aparecem na legislação, como conciliação entre sistema comercial e escrituração fiscal.
O caminho para avaliar e implantar o COMPETE Atacadista segue, em regra, a sequência abaixo. Prazos dependem da documentação, da complexidade da operação e do andamento no órgão público competente, e por isso não são prometidos.
A análise compara a carga tributária efetiva atual da sua empresa atacadista com o cenário sob o COMPETE Atacadista, operação por operação, considerando requisitos, contrapartidas e custos de conformidade. Fale com a MARP Contabilidade, em Vitória/ES.
A documentação exigida depende do tratamento pretendido, mas há um núcleo de informações praticamente sempre solicitado na análise do COMPETE Atacadista.
Depois da adesão, o COMPETE Atacadista gera obrigações permanentes. É comum que empresas conquistem o tratamento e o perdam depois por falha de controle, e não por má-fé.
Mudanças na empresa também exigem atenção: entrada de novas linhas de produto, abertura de filial, mudança de canal de venda, alteração societária ou crescimento de porte podem afetar o enquadramento no COMPETE Atacadista e demandar readequação.
O mesmo tratamento produz resultados diferentes conforme o perfil do atacadista, porque o que decide é a composição das operações e a estrutura de custos.
Para o distribuidor com forte presença interestadual, o tratamento tende a ser mais relevante, porque incide exatamente sobre o eixo do seu faturamento. Para o atacadista com vendas concentradas no próprio Estado, o ganho pode ser proporcionalmente menor e precisa ser comparado ao custo de conformidade. Para o atacadista de produtos majoritariamente sujeitos a substituição tributária, a análise exige atenção redobrada, porque parte da cadeia já teve o imposto recolhido antecipadamente.
Também pesa a maturidade dos controles. Atacadistas com cadastro de produto confiável, sistema bem parametrizado e escrituração conciliada implantam o tratamento com muito menos atrito. Quando esses controles ainda não existem, organizá-los passa a ser a primeira etapa do projeto, e essa etapa costuma trazer ganhos por si só.
Empresas de outros estados podem avaliar o COMPETE Atacadista quando pretendem instalar no Espírito Santo uma operação atacadista real, com estabelecimento efetivo, estrutura de armazenagem, equipe e atividade compatíveis com o tratamento previsto na legislação.
A MARP Contabilidade está sediada em Vitória, no Espírito Santo, e atende empresas capixabas e empresas de outros estados que avaliam estruturar operação, filial ou centro de distribuição no território capixaba, com atendimento presencial em Vitória e reuniões remotas quando necessário. A MARP não mantém escritório ou estrutura própria em outras unidades da federação.
Um alerta necessário nesse tipo de projeto: estrutura apenas formal, sem operação verdadeira no Estado, não configura planejamento tributário lícito. Interposição fraudulenta, endereço fictício e simulação de operação expõem a empresa e seus sócios a risco fiscal grave, e não são caminhos que a MARP conduz. O que se avalia é uma operação real, com logística que faça sentido comercial.
A reforma tributária do consumo altera o ambiente em que os tratamentos estaduais de ICMS foram construídos, com substituição gradual do imposto e um período de transição em regulamentação. Isso não retira a relevância atual do COMPETE Atacadista, mas torna a revisão periódica do enquadramento uma necessidade prática.
Como o desenho da transição segue sendo detalhado, tratar cenários futuros como certeza seria imprudente. A orientação objetiva é manter escrituração organizada, documentação do enquadramento em ordem e reavaliação técnica em intervalos definidos, para que mudanças normativas encontrem a empresa preparada e não obriguem decisões apressadas.
Faz sentido avaliar quando a empresa exerce atividade atacadista no Espírito Santo e existe uma decisão de negócio em jogo.
A MARP Contabilidade também atende nacionalmente. Sediada em Vitória, no Espírito Santo, a MARP atende clientes em diversos estados brasileiros: São Paulo, Rio de Janeiro, Minas Gerais, Espírito Santo, Rio Grande do Sul, Santa Catarina, Paraná, Maranhão, Piauí, Pernambuco, Alagoas, Goiás, Pará, Amapá, Bahia e Distrito Federal.
Empresas desses estados podem contar com a MARP para o enquadramento no COMPETE Atacadista, com reuniões remotas e o mesmo acompanhamento técnico oferecido aos clientes capixabas.
O COMPETE Atacadista é o tratamento tributário diferenciado de ICMS previsto no programa COMPETE-ES para empresas do setor atacadista estabelecidas no Espírito Santo, aplicável às operações definidas na legislação, com destaque para as interestaduais. Não é isenção geral nem alcança todo o faturamento: é uma mecânica de apuração diferenciada, condicionada ao cumprimento de requisitos legais e à assunção de contrapartidas verificáveis perante o Estado.
Não. A MARP Contabilidade é um escritório de contabilidade privado, sem vínculo, subordinação, credenciamento ou representação de qualquer órgão público. A atuação da MARP é de consultoria contábil e tributária: analisar a empresa, verificar a viabilidade de qualificação aos requisitos previstos na legislação, organizar a documentação e acompanhar as obrigações decorrentes. A concessão do tratamento é ato exclusivo do órgão público competente e depende do cumprimento das condições estabelecidas em lei.
A aprovação é ato do poder público estadual competente, conforme as regras da legislação do programa. Nenhum escritório de contabilidade concede, defere, autoriza ou garante a adesão, e não existe caminho legítimo que dispense o atendimento dos requisitos legais. O papel de uma consultoria privada é técnico: verificar viabilidade, organizar documentação, orientar sobre requisitos e contrapartidas e acompanhar o processo administrativo até a decisão do órgão competente.
Esse é o percentual historicamente associado às operações interestaduais alcançadas pelo tratamento, e não uma alíquota nominal: trata-se do resultado da mecânica de apuração prevista na legislação. O percentual deve ser confirmado na norma vigente, porque a legislação estadual é alterada com frequência. Além disso, ele se aplica apenas às operações contempladas, e capturá-lo depende de execução correta na emissão de documentos fiscais e na escrituração.
Podem avaliar empresas atacadistas estabelecidas no Espírito Santo cuja atividade esteja entre as contempladas pela legislação do programa, que apurem ICMS de forma compatível e que consigam cumprir requisitos e contrapartidas. Os perfis mais frequentes são distribuidores com forte presença interestadual, operadores de centro de distribuição e importadores que também exercem atividade atacadista de revenda. A verificação é sempre individual: CNAE compatível é indício, não garantia.
Em geral, não. Optantes pelo Simples Nacional apuram o ICMS dentro do regime unificado e, por isso, normalmente não capturam o efeito do tratamento. Ainda assim, em algumas situações vale calcular se a permanência no Simples Nacional continua sendo a melhor alternativa, considerando faturamento, margem, folha de pagamento, perfil de clientes e peso das operações interestaduais. Essa comparação exige cálculo sobre dados reais.
Os requisitos são definidos na legislação estadual e costumam incluir atividade atacadista compatível, estabelecimento efetivo no Espírito Santo, inscrição estadual regular, regularidade fiscal nas três esferas, escrituração contábil e fiscal organizada, segregação das operações alcançadas, assinatura de contrato de competitividade e cumprimento das metas assumidas durante toda a vigência. Requisitos específicos do segmento devem ser verificados na norma em vigor.
Normalmente contrato social e alterações, cartão CNPJ, inscrições estadual e municipal, certidões de regularidade fiscal, demonstrações contábeis, arquivos de SPED Fiscal e EFD Contribuições, relação completa de produtos com NCM, faturamento por CFOP e por estado de destino, informações sobre armazenagem, logística e quadro de empregados e, quando houver contrapartida, projeções de faturamento, investimento e emprego.
Não há prazo que possa ser prometido. O tempo depende da completude da documentação, da complexidade da operação, das exigências e diligências do órgão público competente e do andamento administrativo. O que a empresa controla é a preparação: documentação organizada, cadastro de produtos consistente, escrituração conciliada e regularidade fiscal reduzem idas e vindas. Estimativas são referência de experiência, nunca compromisso.
Passa a ter obrigações permanentes de apuração, escrituração e comprovação: apurar o ICMS conforme o tratamento, segregar as operações alcançadas, manter SPED Fiscal, EFD Contribuições, ECD e ECF consistentes, emitir documentos fiscais com CFOP e CST compatíveis, controlar DIFAL e substituição tributária por produto e por destino, manter obrigações trabalhistas em ordem e comprovar periodicamente as metas do contrato de competitividade.
Sim. Por ser condicionado, pode ser suspenso ou cassado quando a empresa deixa de cumprir requisitos, contrapartidas ou obrigações acessórias, e pode ser afetado por alterações na legislação estadual. Em caso de descumprimento, é possível haver cobrança retroativa do imposto com acréscimos legais. Também há situações em que a própria empresa deve solicitar revisão, por mudança de mix, de canal de venda, de estrutura ou de porte.
Sim, desde que a intenção seja instalar operação atacadista real no Espírito Santo, com estabelecimento efetivo, estrutura de armazenagem, equipe e atividade compatíveis. Estruturas apenas formais, sem operação verdadeira, não configuram planejamento tributário lícito e expõem a empresa a risco fiscal grave. Nesses projetos, a análise de viabilidade e a lógica logística vêm antes da decisão societária de como abrir a empresa ou a filial.
A MARP trabalha em quatro frentes: análise de viabilidade a partir da operação real do atacadista, organização da documentação e das informações exigidas, acompanhamento técnico do processo junto ao órgão competente e manutenção contábil e fiscal após a adesão, incluindo cadastro de produtos, parametrização e comprovação de contrapartidas. O escritório é privado, sediado em Vitória/ES, e reúne cerca de 20 anos de atuação com atacado, distribuição e importação.
O primeiro passo é uma conversa técnica em que a empresa apresenta sua atividade atacadista, seu CNAE, seu regime tributário atual, seu mix de produtos e a divisão das vendas entre operações internas e interestaduais. Com esses elementos é possível indicar se o COMPETE Atacadista merece exame, quais requisitos precisariam ser atendidos e quais dados contábeis e fiscais serão necessários para uma análise de viabilidade consistente.
Apresente o cenário da sua empresa para entender como o COMPETE Atacadista pode ser avaliado dentro da sua realidade tributária e operacional. A MARP Contabilidade é um escritório privado de contabilidade e consultoria, com cerca de 20 anos de experiência aplicados à análise tributária, ao enquadramento fiscal e ao acompanhamento contábil de empresas no Espírito Santo.
O atendimento é feito na sede da MARP, nas salas 903 a 906 do Ed. Praia Office, Rua Eugênio Netto, 488, Praia do Canto, Vitória/ES, CEP 29055-270, com reuniões remotas quando necessário.
Entre em contato com a MARP Contabilidade, em Vitória/ES, para tirar dúvidas sobre o COMPETE Atacadista antes de decidir, conhecer as etapas do processo e avaliar quais possibilidades existem para a operação atacadista da sua empresa.
Um escritório de contabilidade que responde, explica e documenta cada recomendação técnica.
Toda recomendação vem acompanhada de fundamentação e da base legal aplicável, nada de achismo.
Você sabe com quem fala. Cada cliente tem um responsável técnico designado e canal direto de atendimento.
Calendário de obrigações controlado internamente, com conferência dupla antes de cada transmissão.
Separamos as perguntas que mais recebemos. Se ainda tiver alguma dúvida, nossa equipe está a um clique de distância.
Falar com a equipeAgende uma conversa sem compromisso e descubra como podemos ajudar a transformar a sua estratégia digital.
Solicitar diagnóstico gratuito

